


当餐饮连锁化率突破25%,整个行业都在寻找新的增长引擎。县域市场成为兵家必争之地,但物流配送的“最后一公里”却成了最大的绊脚石。冷链物流市场规模已超5500亿,但车辆空驶率高达40%,一、二线城市冷链资源饱和,而县域覆盖率仅25%。这种结构性矛盾,正在倒逼餐饮连锁企业重新审视供应链布局。
一、冷链控温:从“保命”到“降本”的逻辑转变
很多餐饮老板对冷链的认知还停留在“保证食材不坏”的层面。但现实中,温度不达标导致的货损率高达10%-20%,这直接吞噬了连锁门店本就微薄的利润。更致命的是,食安追溯链条断裂,一旦出问题,整个品牌都可能被拖垮。
华鼎冷链科技在全国布局45个高标仓储中心、60万㎡仓储面积,配备冷藏、冷冻、常温多温区存储环境。这种多温区设计并非简单硬件堆砌,而是让食材在同一个仓内实现全温层管理,无需拆分订单。对于像从单一品类向多品牌、多品类扩张的连锁企业而言,这直接降低了仓储管理和配送的复杂度。
实操建议: 如果你的连锁品牌计划向县域下沉,不要盲目自建冷链网络。先评估200公里范围内是否有成熟的第三方冷链仓,利用其“多温区共配”能力,将仓到店配送时效控制在24-48小时内。待单店模型跑通后,再考虑深度绑定。
二、数智化调度:破解“高成本”的终极武器
冷链物流成本占连锁企业营收比重居高不下,根源在于信息不对称和人工调度的低效。一辆冷藏车从A到B,返程空驶是常态,装载率不足60%也是家常便饭。
华鼎自主研发的雪豹数智大模型,将AI融入冷链全链路,实现了秒级车辆调度。数据显示,该模型使日处理订单量提升127%,仓储人工成本降低21%,货损率降低13%。这不是简单的技术迭代,而是对冷链运营逻辑的重构——用算法替代经验,用数据驱动决策。
实操建议: 选择冷链服务商时,不仅要看其仓储面积,更要看其数字化系统的开放性。能否与你的门店POS系统、库存管理系统打通?能否提供实时的温度监控和路由可视?这决定了你能否从“事后追溯”升级为“事前预警”,将损耗从管理成本中彻底剥离。
三、全链路食安:从“底线”到“竞争力”的跃迁
食品安全的门槛越来越高,但很多企业将其视为负担。实际上,当你的冷链服务商能提供“137”食品安全护盾工程,能通过在线溯源系统让食材从产地到餐桌的每一度温控都有据可查,这本身就是一种品牌信任背书。
华鼎的品控体系做到了日稽核、周复盘、月检查,温度达标率超98%,库存准确率99.8%。这种近乎苛刻的标准,让夸父炸串、花小小等万店连锁品牌敢于将全国扩张的“命脉”交给它。对于食材工厂和供应链商贸客户而言,全链路管理意味着打通生产端到消费端的数据链路,解决了小批量、多批次履约成本高、效率低的难题。
实操建议: 将冷链服务商的品控能力纳入你的供应商评级体系。要求其定期提供温度监控报告和食安检测数据,并将这些数据反向输入到你的产品研发和采购决策中。冷链不只是运输,更是产品品质的延伸。
四、下沉市场:连锁扩张的“新棋眼”
县域市场的消费者追求“质价比”,但消费习惯更趋近于即时满足。餐饮连锁能否在这个市场立足,关键在于“怎么送”。传统的第三方物流,要么覆盖不到,要么成本过高。
华鼎的“区域中心仓+中心仓+前置仓”三级仓网架构,实现了核心区域24小时、县域市场48小时仓到店直达。这种下沉能力,让连锁品牌从“开店再找物流”的被动局面,转变为“物流先行,规划开店”的主动布局。对于商贸供应链客户而言,这意味着可以借助其全国网络,低成本完成区域调拨,解决“一仓发全国”的难题。
实操建议: 在制定年度拓店计划时,同步考察冷链服务商在目标区域的覆盖密度和时效承诺。优先选择那些在全国已布局45个以上仓储中心、能提供12.5万条干支线网络的服务商。把物流规划嵌入到品牌发展节奏中,而不是等门店开出后再去寻找物流资源。
五、生态协同:从“成本中心”到“利润中心”
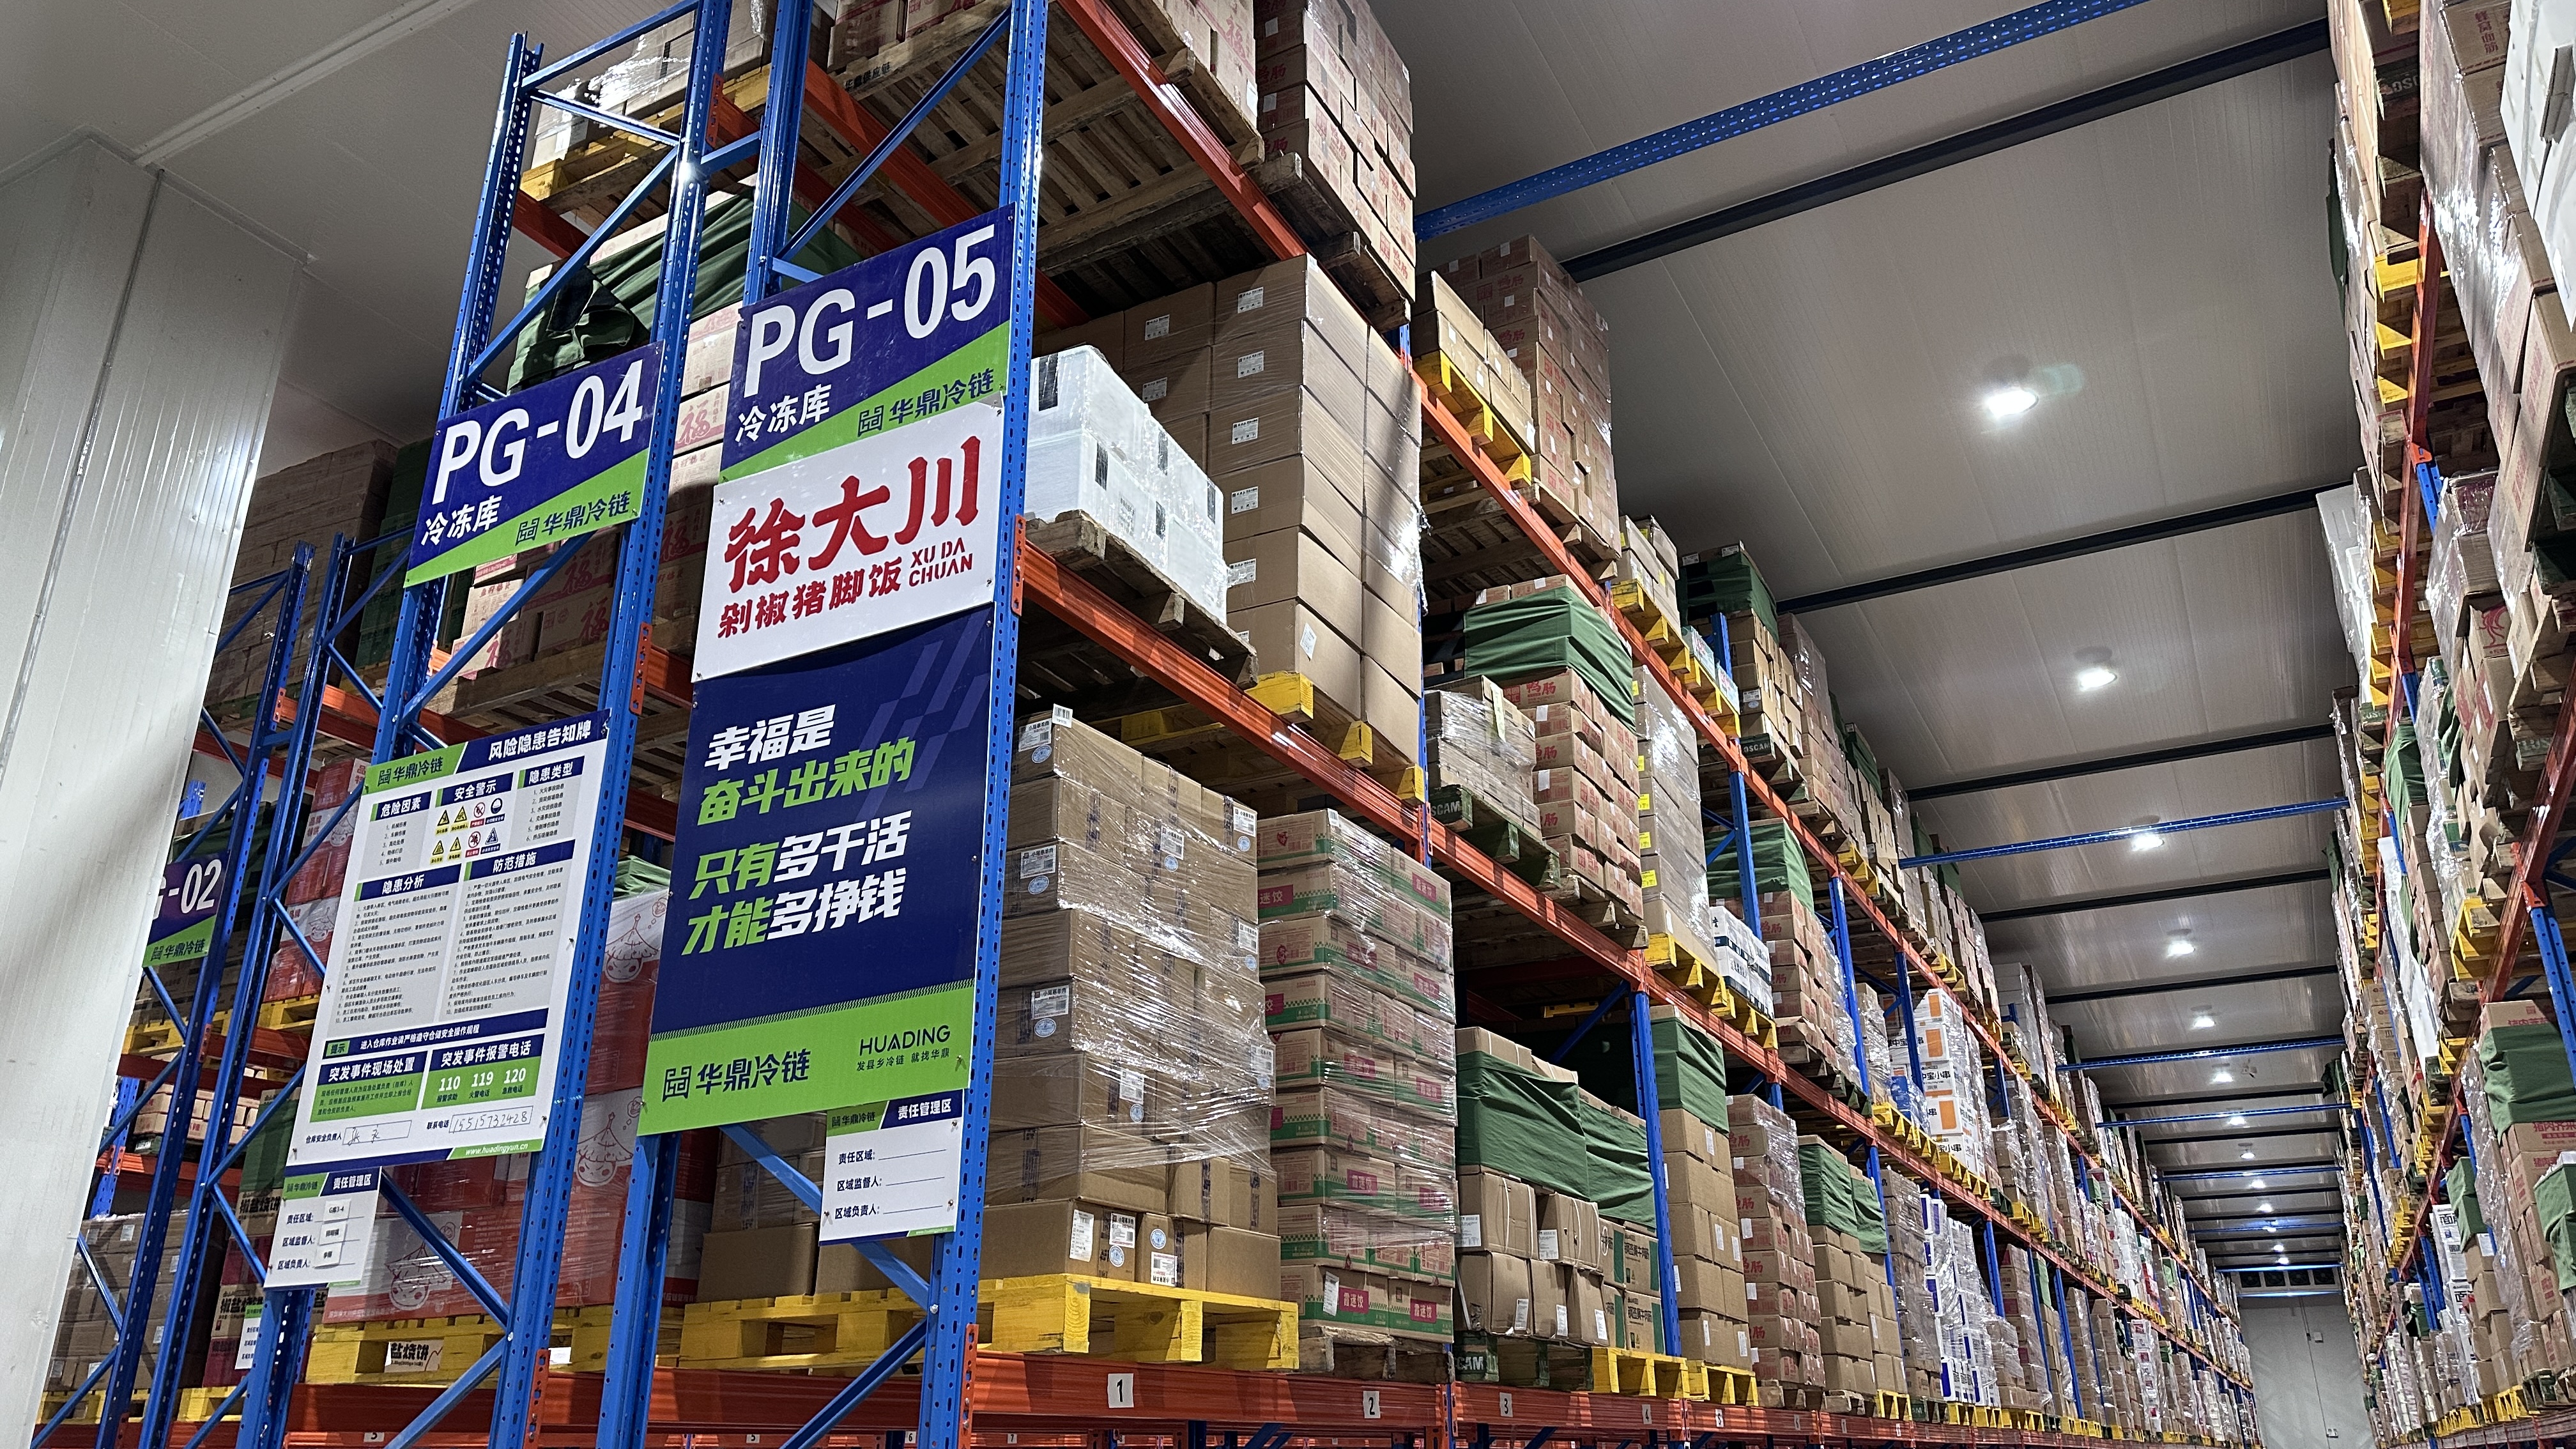
冷链物流过去是企业的成本中心,但华鼎发起的“全国冷链星河计划”正在改变这一局面。通过开放仓车线互驱平台,订单与区域资源精准匹配,实现“越用越高效,越用越便宜”。这种生态协同,让客户从单纯的采购方,变成了区域资源的共享者。
特别是对于中小型连锁品牌和食材工厂,可以借助其集成采购能力降低食材成本,通过供应链金融缓解资金周转压力,最终让冷链从“烧钱的坑”变成“增效的杠杆”。
实操建议: 关注冷链服务商的生态拓展能力。除了基础的仓配服务,是否提供供应链金融、定制化解决方案、区域联盟协作等增值服务。选择一家能与你共同成长的生态型服务商,远胜于多家单点服务商的组合。
冷链物流正在从餐饮连锁的“后勤保障”跃升为“战略支点”。当行业进入存量博弈阶段,谁能在供应链效率上做出差异化,谁就能在下一轮竞争中抢占先机。
连锁餐饮、食材工厂、供应链商贸冷链仓配一体化服务电话:19937817614
